

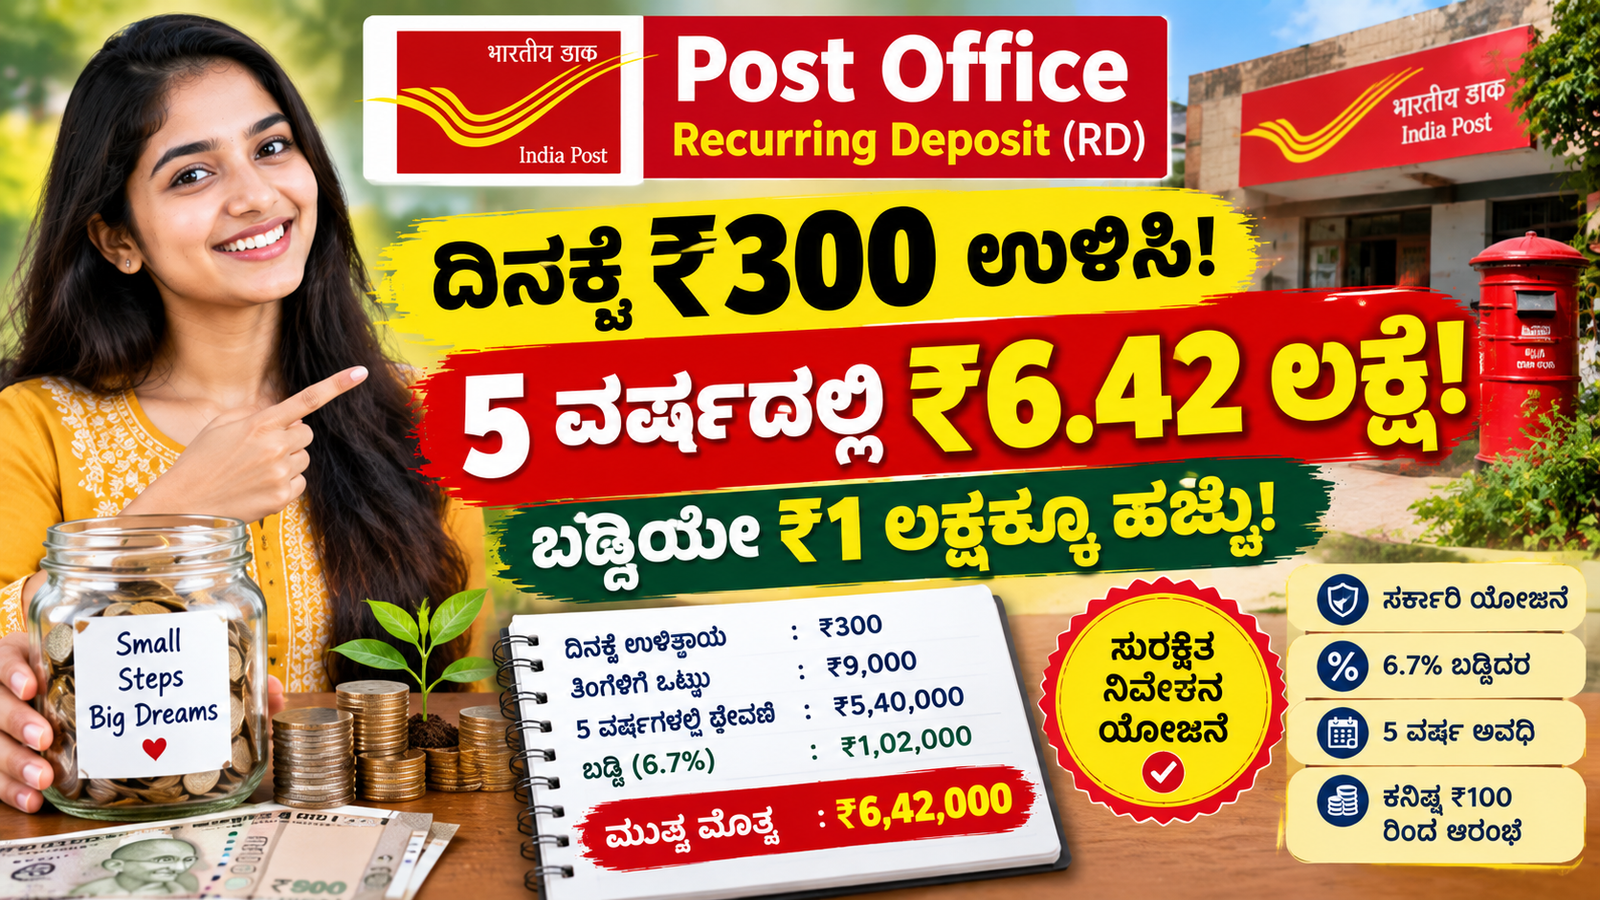
Post Office RD Scheme: ದಿನಕ್ಕೆ ₹300 ಉಳಿಸಿದರೆ 5 ವರ್ಷದಲ್ಲಿ ₹6.42 ಲಕ್ಷ! ಬಡ್ಡಿಯೇ ₹1 ಲಕ್ಷಕ್ಕೂ ಹೆಚ್ಚು
ದಿನಕ್ಕೆ ₹300 ಉಳಿತಾಯ ಮಾಡಿ ತಿಂಗಳಿಗೆ ₹9,000 ಅನ್ನು Post Office RDಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ 5 ವರ್ಷದಲ್ಲಿ ಎಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆ? 6.7% ಬಡ್ಡಿದರದ ಆಧಾರದ ಮೇಲೆ ಠೇವಣಿ, ಬಡ್ಡಿ ಮತ್ತು ಮುಕ್ತಾಯ ಮೊತ್ತದ ಸಂಪೂರ್ಣ ಲೆಕ್ಕ ಇಲ್ಲಿದೆ.
Post Office RD Scheme: ದಿನಕ್ಕೆ ₹300 ಉಳಿಸಿದರೆ 5 ವರ್ಷದಲ್ಲಿ ₹6.42 ಲಕ್ಷ! ಬಡ್ಡಿಯೊಂದರಿಂದಲೇ ₹1 ಲಕ್ಷಕ್ಕೂ ಹೆಚ್ಚು
ಪ್ರತಿದಿನ ಸಣ್ಣ ಮೊತ್ತವನ್ನು ಉಳಿಸುವ ಅಭ್ಯಾಸವಿದ್ದರೆ, ಅದೇ ಉಳಿತಾಯ ಕೆಲವು ವರ್ಷಗಳ ನಂತರ ದೊಡ್ಡ ಮೊತ್ತವಾಗಿ ಬದಲಾಗಬಹುದು. ತಿಂಗಳಿಗೆ ₹9,000 ಉಳಿಸಲು ಸಾಧ್ಯವಿರುವವರು ಅಂಚೆ ಕಚೇರಿಯ Recurring Deposit (RD) ಯೋಜನೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು. ದಿನಕ್ಕೆ ಸರಾಸರಿ ₹300 ಉಳಿತಾಯ ಮಾಡಿದರೆ ತಿಂಗಳಿಗೆ ₹9,000 ಆಗುತ್ತದೆ. ಈ ಮೊತ್ತವನ್ನು ಐದು ವರ್ಷಗಳ ಕಾಲ ಪೋಸ್ಟ್ ಆಫೀಸ್ RDಯಲ್ಲಿ ಠೇವಣಿ ಮಾಡಿದರೆ, ಪ್ರಸ್ತುತ 6.7% ಬಡ್ಡಿದರವನ್ನು ಆಧರಿಸಿ ಮುಕ್ತಾಯದ ವೇಳೆಗೆ ಸುಮಾರು ₹6.42 ಲಕ್ಷ ಪಡೆಯುವ ಸಾಧ್ಯತೆಯಿದೆ.
ಮುಖ್ಯವಾಗಿ, ಈ ಲೆಕ್ಕಾಚಾರವು ಪ್ರಸ್ತುತ 6.7% ಬಡ್ಡಿದರ ಮುಂದುವರಿಯುತ್ತದೆ ಎಂಬ ಆಧಾರದ ಮೇಲೆ ನೀಡಿರುವ ಅಂದಾಜು. ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಡ್ಡಿದರಗಳನ್ನು ಕೇಂದ್ರ ಸರ್ಕಾರ ಕಾಲಕಾಲಕ್ಕೆ ಪರಿಷ್ಕರಿಸಬಹುದು. ಆದ್ದರಿಂದ ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ ಮತ್ತು ನಿಯಮಗಳನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳುವುದು ಅಗತ್ಯ.
ದಿನಕ್ಕೆ ₹300 ಉಳಿತಾಯ ಮಾಡಿದರೆ ತಿಂಗಳಿಗೆ ಎಷ್ಟು?
ನೀವು ಪ್ರತಿದಿನ ₹300 ಉಳಿತಾಯ ಮಾಡಿದರೆ, 30 ದಿನಗಳ ಸರಾಸರಿ ಲೆಕ್ಕದಲ್ಲಿ ತಿಂಗಳಿಗೆ ಸುಮಾರು ₹9,000 ಉಳಿಸಬಹುದು. ಈ ₹9,000 ಮೊತ್ತವನ್ನು ಪ್ರತಿತಿಂಗಳು RD ಖಾತೆಗೆ ಜಮಾ ಮಾಡಬಹುದು.
ಐದು ವರ್ಷ ಎಂದರೆ ಒಟ್ಟು 60 ತಿಂಗಳು. ಹೀಗಾಗಿ ₹9,000ರ ಮಾಸಿಕ ಕಂತಿನಂತೆ ಮುಂದುವರಿಸಿದರೆ ಒಟ್ಟು ನಿಮ್ಮ ಸ್ವಂತ ಠೇವಣಿ:
₹9,000 × 60 ತಿಂಗಳು = ₹5,40,000
ಅಂದರೆ ಐದು ವರ್ಷಗಳಲ್ಲಿ ನೀವು ಸ್ವಂತವಾಗಿ ₹5.40 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಿರುತ್ತೀರಿ.
ಬಡ್ಡಿಯಿಂದ ₹1 ಲಕ್ಷಕ್ಕೂ ಹೆಚ್ಚು ಸಿಗುತ್ತದೆಯೇ?
ಪ್ರಸ್ತುತ India Post ಮಾಹಿತಿಯ ಪ್ರಕಾರ National Savings Recurring Deposit Accountಗೆ 6.7% ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ ಇದೆ ಮತ್ತು ಬಡ್ಡಿಯನ್ನು ತ್ರೈಮಾಸಿಕವಾಗಿ ಸಂಯೋಜಿಸಲಾಗುತ್ತದೆ.
ಈ ದರವನ್ನು ಆಧರಿಸಿದ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ತಿಂಗಳಿಗೆ ₹9,000 ಠೇವಣಿ ಮಾಡಿದರೆ, ಐದು ವರ್ಷಗಳ ನಂತರ ಸುಮಾರು ₹6.42 ಲಕ್ಷದಷ್ಟು ಮುಕ್ತಾಯ ಮೊತ್ತ ಬರಬಹುದು.
ಇದರಲ್ಲಿ ಸುಮಾರು ₹5.40 ಲಕ್ಷ ನಿಮ್ಮ ಒಟ್ಟು ಠೇವಣಿ. ಉಳಿದ ಸುಮಾರು ₹1.02 ಲಕ್ಷ ಬಡ್ಡಿ ಆಗಿರುತ್ತದೆ.
ಅಂದರೆ “₹300 ಉಳಿತಾಯದಿಂದ ₹1 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ಬಡ್ಡಿ” ಎಂಬ ಮಾತಿನ ಅರ್ಥ ₹300 ಒಮ್ಮೆ ಮಾತ್ರ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ₹1 ಲಕ್ಷ ಸಿಗುತ್ತದೆ ಎಂದಲ್ಲ. ದಿನಕ್ಕೆ ಸರಾಸರಿ ₹300 ಉಳಿತಾಯ ಮಾಡಿ, ಅದನ್ನು ತಿಂಗಳಿಗೆ ₹9,000ರಂತೆ ಐದು ವರ್ಷಗಳ ಕಾಲ ನಿಯಮಿತವಾಗಿ RDಗೆ ಹಾಕಿದರೆ ಈ ರೀತಿಯ ಲೆಕ್ಕ ಬರುತ್ತದೆ.
₹100ರಿಂದಲೂ RD ಆರಂಭಿಸಬಹುದು
ಪೋಸ್ಟ್ ಆಫೀಸ್ RDಯ ಮತ್ತೊಂದು ವಿಶೇಷತೆ ಎಂದರೆ ದೊಡ್ಡ ಮೊತ್ತದಿಂದಲೇ ಹೂಡಿಕೆ ಆರಂಭಿಸಬೇಕೆಂಬ ನಿಯಮ ಇಲ್ಲ. India Post ನಿಯಮಗಳ ಪ್ರಕಾರ RD ಖಾತೆಯನ್ನು ಕನಿಷ್ಠ ₹100 ಮಾಸಿಕ ಠೇವಣಿಯಿಂದ ಆರಂಭಿಸಬಹುದು. ₹10ರ ಗುಣಕಗಳಲ್ಲಿ ಹೆಚ್ಚಿನ ಮೊತ್ತವನ್ನು ಠೇವಣಿ ಮಾಡಬಹುದು.
ಹೀಗಾಗಿ ಆದಾಯ ಕಡಿಮೆ ಇರುವವರು ಕೂಡ ತಮ್ಮ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಸಣ್ಣ ಮೊತ್ತದಿಂದ ಉಳಿತಾಯ ಆರಂಭಿಸಬಹುದು. ಆದಾಯ ಹೆಚ್ಚಾದಂತೆ ಬೇರೆ ಉಳಿತಾಯ ಮಾರ್ಗಗಳನ್ನೂ ಸೇರಿಸಿಕೊಳ್ಳಬಹುದು.
5 ವರ್ಷಗಳ ಅವಧಿ ಹೇಗಿರುತ್ತದೆ?
National Savings RD ಸಾಮಾನ್ಯವಾಗಿ 5 ವರ್ಷಗಳ ಅವಧಿಗೆ ತೆರೆಯಲಾಗುತ್ತದೆ. ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ಕಂತನ್ನು ಪಾವತಿಸಬೇಕು. ಐದು ವರ್ಷಗಳ ನಂತರ ಖಾತೆಯ ಮೊತ್ತ ಮತ್ತು ಅನ್ವಯಿಸುವ ಬಡ್ಡಿಯನ್ನು ಸೇರಿಸಿ ಮುಕ್ತಾಯ ಮೊತ್ತ ದೊರೆಯುತ್ತದೆ. India Post ನಿಯಮಗಳ ಪ್ರಕಾರ RD ಖಾತೆಗೆ ಸಾಲದ ಸೌಲಭ್ಯವೂ ಕೆಲವು ಷರತ್ತುಗಳೊಂದಿಗೆ ಲಭ್ಯವಿದೆ.
ಆದರೆ ಈ ಯೋಜನೆಯನ್ನು ತುರ್ತು ಹಣದ ಖಾತೆಯಂತೆ ಬಳಸುವುದು ಸೂಕ್ತವಲ್ಲ. ನಿಮ್ಮ ಹಣವನ್ನು ನಿರ್ದಿಷ್ಟ ಅವಧಿಗೆ ನಿಯಮಿತವಾಗಿ ಉಳಿಸುವ ಉದ್ದೇಶವಿದ್ದಾಗ RD ಹೆಚ್ಚು ಅನುಕೂಲಕರವಾಗಬಹುದು.
ಯಾರು ಈ ಯೋಜನೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು?
ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಉಳಿಸಲು ಸಾಧ್ಯವಾಗುವವರು, ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳನ್ನು ತಪ್ಪಿಸಿ ಸರ್ಕಾರದ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಯ ಮೂಲಕ ನಿಯಮಿತವಾಗಿ ಹಣ ಸಂಗ್ರಹಿಸಲು ಬಯಸುವವರು ಈ ಯೋಜನೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು.
ವಿಶೇಷವಾಗಿ ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಭವಿಷ್ಯದ ಖರ್ಚು, ಮದುವೆ, ಸಣ್ಣ ವ್ಯವಹಾರ ಅಥವಾ ಇತರ ಮಧ್ಯಮಾವಧಿಯ ಗುರಿಗಳಿಗಾಗಿ ಪ್ರತ್ಯೇಕವಾಗಿ ಹಣ ಉಳಿಸಲು ಬಯಸುವವರಿಗೆ RD ಒಂದು ಆಯ್ಕೆಯಾಗಬಹುದು.
ಆದರೆ ನಿಮ್ಮ ಸಂಪೂರ್ಣ ಉಳಿತಾಯವನ್ನು ಒಂದೇ ಯೋಜನೆಯಲ್ಲಿ ಇಡುವ ಬದಲು, ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಾಗಿ ಪ್ರತ್ಯೇಕ ಹಣವನ್ನು ಹೊಂದಿರುವುದು ಉತ್ತಮ. ಬಡ್ಡಿದರಗಳು ಸರ್ಕಾರದ ಪರಿಷ್ಕರಣೆಗೆ ಒಳಪಟ್ಟಿರುವುದರಿಂದ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಪ್ರಸ್ತುತ ದರವನ್ನು ಪರಿಶೀಲಿಸಿ.
₹300 ಉಳಿತಾಯದ ದೊಡ್ಡ ಪಾಠ
ದಿನಕ್ಕೆ ₹300 ಎನ್ನುವುದು ಸಣ್ಣ ಮೊತ್ತದಂತೆ ಕಾಣಬಹುದು. ಆದರೆ ಅದನ್ನು ನಿಯಮಿತವಾಗಿ ಉಳಿಸುವ ಅಭ್ಯಾಸ ಮಾಡಿದರೆ ತಿಂಗಳಿಗೆ ₹9,000 ಮತ್ತು ಐದು ವರ್ಷಗಳಲ್ಲಿ ₹5.40 ಲಕ್ಷದ ಸ್ವಂತ ಠೇವಣಿ ರೂಪುಗೊಳ್ಳುತ್ತದೆ. ಪ್ರಸ್ತುತ 6.7% ದರವನ್ನು ಆಧರಿಸಿದ ಅಂದಾಜಿನಲ್ಲಿ ಬಡ್ಡಿಯೂ ಸೇರಿ ಸುಮಾರು ₹6.42 ಲಕ್ಷದಷ್ಟು ಮೊತ್ತವಾಗಬಹುದು.
ಹೀಗಾಗಿ ದೊಡ್ಡ ಮೊತ್ತಕ್ಕಾಗಿ ಕಾಯುವುದಕ್ಕಿಂತ, ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಸಣ್ಣ ಮೊತ್ತದಿಂದಲೇ ನಿಯಮಿತ ಉಳಿತಾಯ ಆರಂಭಿಸುವುದು ಮುಖ್ಯ. RD ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ, ಠೇವಣಿ ನಿಯಮಗಳು, ಮುಂಗಡ ಮುಚ್ಚುವಿಕೆ ಮತ್ತು ಇತರ ಷರತ್ತುಗಳನ್ನು ಪರಿಶೀಲಿಸಿ ನಂತರ ಹೂಡಿಕೆ ಮಾಡುವುದು ಸೂಕ್ತ.
ತಿಂಗಳಿಗೆ ₹9,000 × 60 ತಿಂಗಳು = ₹5.40 ಲಕ್ಷ ಠೇವಣಿ. 6.7% ದರವನ್ನು ಆಧರಿಸಿದರೆ, 5 ವರ್ಷಗಳ ನಂತರ ಸುಮಾರು ₹6.42 ಲಕ್ಷ ಪಡೆಯಬಹುದು; ಅಂದರೆ ಬಡ್ಡಿ ಸುಮಾರು ₹1.02 ಲಕ್ಷ. India Post ಪ್ರಸ್ತುತ 5 ವರ್ಷದ RDಗೆ 6.7% ವಾರ್ಷಿಕ ಬಡ್ಡಿ, ತ್ರೈಮಾಸಿಕ ಸಂಯೋಜನೆಯೊಂದಿಗೆ ನೀಡುತ್ತಿದೆ.
ಪ್ರಸ್ತುತ India Post ಮಾಹಿತಿಯ ಪ್ರಕಾರ National Savings Recurring Deposit Accountಗೆ 6.7% ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ ಇದೆ ಮತ್ತು ಬಡ್ಡಿಯನ್ನು ತ್ರೈಮಾಸಿಕವಾಗಿ ಸಂಯೋಜಿಸಲಾಗುತ್ತದೆ.
ಈ ದರವನ್ನು ಆಧರಿಸಿದ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ತಿಂಗಳಿಗೆ ₹9,000 ಠೇವಣಿ ಮಾಡಿದರೆ, ಐದು ವರ್ಷಗಳ ನಂತರ ಸುಮಾರು ₹6.42 ಲಕ್ಷದಷ್ಟು ಮುಕ್ತಾಯ ಮೊತ್ತ ಬರಬಹುದು.